El núcleo del Smart Money: Por qué las instituciones operan con algoritmos interbancarios.
Última actualización: 5 de septiembre de 2026
Academia · Estructura de Mercado Avanzada y Liquidez (SMC Core) · lección gratuita
Con el módulo de Wyckoff aprendiste a leer las huellas que deja el dinero profesional cuando acumula o distribuye. Ahora damos un paso más y nos preguntamos cómo ejecuta ese dinero sus órdenes en el mundo actual. La respuesta es incómoda para el trader manual: casi nunca hay una persona pulsando el botón. Bancos, fondos y creadores de mercado operan a través de algoritmos, y entender por qué lo hacen es el núcleo del concepto de Smart Money que vas a estudiar en este módulo.
1. Quién es de verdad el «Smart Money»
La expresión Smart Money se usa con mucha alegría en redes sociales, casi como si fuera un ente único que mueve el mercado a su antojo. Conviene bajarla a tierra. Cuando hablamos de dinero institucional nos referimos a participantes muy concretos, cada uno con sus propios objetivos:
- Bancos de inversión y mesas de tesorería: en el mercado de divisas son el centro del sistema. Ejecutan órdenes de clientes (empresas que cubren riesgo de cambio, fondos, otros bancos) y gestionan su propio inventario.
- Fondos de inversión, de pensiones y hedge funds: mueven carteras enormes y necesitan entrar y salir sin que el mercado se les ponga en contra mientras lo hacen.
- Creadores de mercado (market makers): ponen precio de compra y de venta de forma continua y ganan con la horquilla. En cripto son empresas especializadas que proveen liquidez en los exchanges y a los proyectos.
- Firmas de alta frecuencia: operan en milisegundos aprovechando ineficiencias diminutas entre mercados y en el propio libro de órdenes.
Ninguno de ellos «quiere» lo mismo. El fondo de pensiones quiere comprar barato a largo plazo; el creador de mercado quiere que haya mucha negociación en ambos sentidos; la firma de alta frecuencia quiere velocidad. Lo que sí tienen en común es un problema de tamaño, y ese problema es el que explica todo lo demás.
2. El problema del tamaño: por qué una orden grande necesita un algoritmo
Imagina que tienes que comprar 2.000 BTC. Si lanzas una orden a mercado de golpe, vas a ir consumiendo todas las órdenes de venta del libro, de la más barata a la más cara, y tu precio medio acabará muy por encima del precio que veías en pantalla. A esa diferencia se le llama deslizamiento (slippage), y para un institucional puede costar más que cualquier comisión. Además, todo el mercado verá la orden y se adelantará.
La solución es trocear la orden y ejecutarla de forma inteligente. Para eso existen los algoritmos de ejecución, que hoy son el estándar en cualquier mesa profesional:
- TWAP (Time-Weighted Average Price): reparte la orden en trozos iguales a lo largo de un periodo de tiempo. Sencillo y predecible.
- VWAP (Volume-Weighted Average Price): reparte la orden siguiendo el perfil de volumen habitual, ejecutando más cuando el mercado negocia más. El objetivo es comprar al precio medio ponderado del día, que es la vara con la que se mide a muchos gestores.
- Órdenes iceberg: solo enseñan en el libro una pequeña parte del tamaño total. Cuando esa parte se ejecuta, aparece otra igual en el mismo precio. Es la forma de defender un nivel sin revelar cuánto hay detrás.
- Algoritmos de búsqueda de liquidez: rastrean varios mercados y libros a la vez, y ejecutan allí donde hay contrapartida suficiente para absorber su tamaño sin mover el precio.
Este último punto es la clave del módulo: una orden grande necesita una orden igual de grande en el lado contrario. Si quieres comprar mucho, necesitas que alguien venda mucho. Y en el mercado hay lugares donde sabes que habrá mucha venta concentrada.
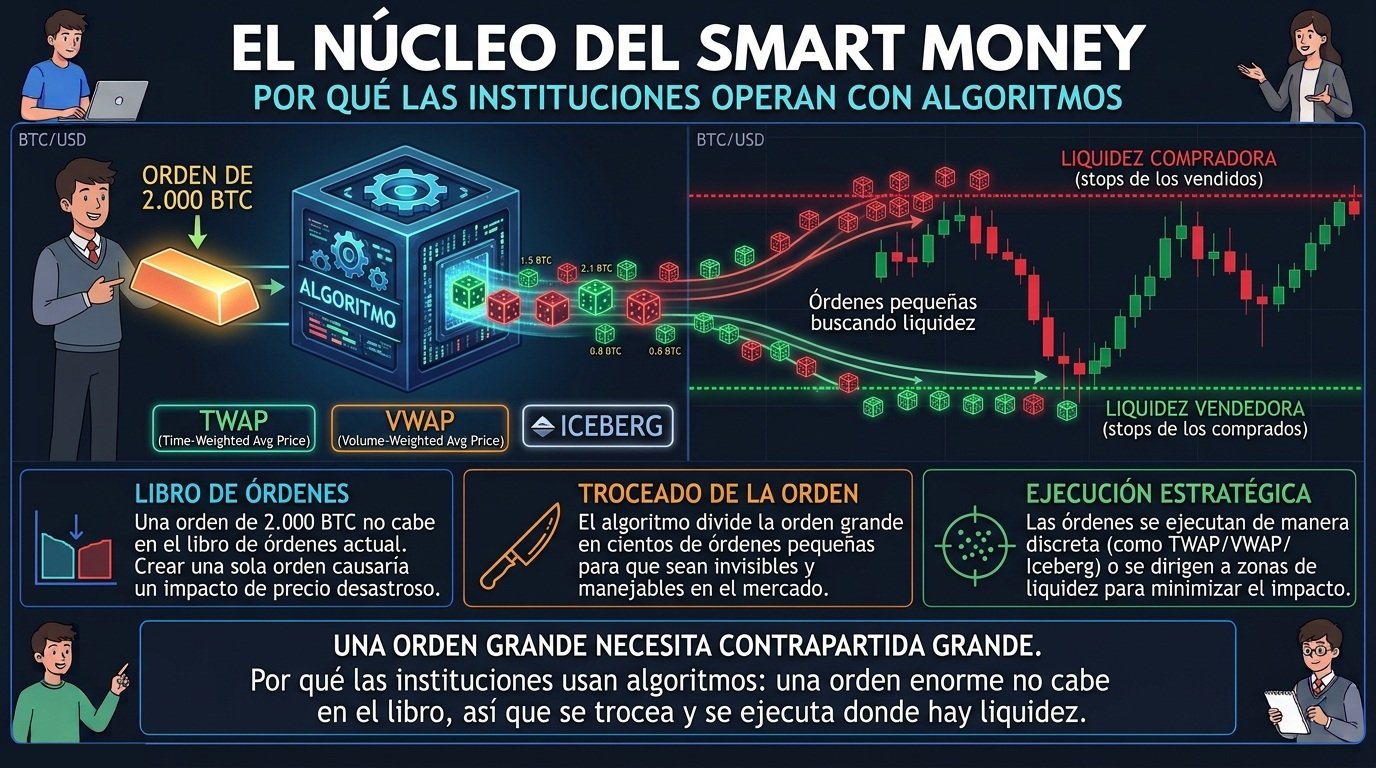
Por qué las instituciones usan algoritmos: una orden enorme no cabe en el libro, así que se trocea y se ejecuta donde hay liquidez.
3. La liquidez como imán: dónde están las órdenes que necesitan
Piensa en dónde coloca el trader minorista sus órdenes de protección. Quien está comprado pone el stop loss justo debajo del último mínimo; quien está vendido, justo encima del último máximo. Quien espera una ruptura coloca órdenes de entrada en esos mismos niveles. El resultado es que por encima de los máximos evidentes y por debajo de los mínimos evidentes se acumulan grandes bolsas de órdenes pendientes.
- Liquidez del lado comprador (buy-side liquidity): las órdenes de compra que se disparan por encima de los máximos: stops de los vendidos y entradas en ruptura alcista. Son la contrapartida perfecta para quien necesita vender en grande.
- Liquidez del lado vendedor (sell-side liquidity): las órdenes de venta que se disparan por debajo de los mínimos: stops de los comprados y entradas en ruptura bajista. Son la contrapartida perfecta para quien necesita comprar en grande.
- Máximos y mínimos iguales: cuando el precio deja dos o más techos o suelos casi al mismo nivel, la concentración de stops es todavía mayor, y por eso esas zonas suelen atraer al precio.
¿Te suena? Es exactamente lo que estudiaste como Spring y UTAD en Wyckoff: una barrida de los mínimos o de los máximos del rango para llenar órdenes grandes con la liquidez del público. Smart Money Concepts no inventa una teoría nueva; reformula esa misma lógica con el vocabulario de la liquidez y la aplica a cualquier estructura, no solo a los rangos.
4. Algoritmo interbancario: qué hay de cierto y qué es mito
En la comunidad de Smart Money, sobre todo en la corriente de ICT (Inner Circle Trader), se habla de un «algoritmo interbancario de entrega de precio» que movería el mercado de forma programada de una zona de liquidez a otra. Es importante separar lo que está documentado de lo que es una metáfora útil:
- Lo documentado: la ejecución algorítmica domina la negociación en divisas, futuros, renta variable y cripto. El mercado de divisas mueve del orden de 7,5 billones de dólares diarios según la encuesta trienal del Banco de Pagos Internacionales de 2022, y buena parte de ese flujo pasa por plataformas electrónicas y algoritmos de ejecución. Los creadores de mercado ajustan precios y horquillas de forma automática según el inventario y el flujo de órdenes.
- Lo que no está demostrado: que exista un único algoritmo coordinado por todos los bancos que «decide» hacia dónde va el precio. No hay evidencia pública de algo así, y los bancos compiten entre ellos.
- Por qué el modelo funciona igualmente: no hace falta un algoritmo central. Miles de algoritmos independientes que buscan liquidez para ejecutar órdenes grandes producen, en conjunto, un comportamiento muy parecido: el precio tiende a visitar las zonas donde se concentran las órdenes antes de desplazarse con fuerza.
Por eso en este módulo vas a trabajar con conceptos como la estructura de mercado institucional, los bloques de órdenes, los desequilibrios de precio y las barridas de liquidez. Úsalos como un mapa de dónde están las órdenes y no como la creencia en una mano invisible que todo lo controla.
Nota para el alumno:
El error más caro con Smart Money es convertirlo en una teoría conspirativa en la que «ellos» siempre van a por tu stop. Esa mentalidad te paraliza y te hace ver manipulación en cada mecha. La lectura profesional es más fría: tu stop forma parte de una bolsa de liquidez, y las bolsas de liquidez evidentes atraen al precio porque alguien grande necesita contrapartida. La consecuencia práctica es sencilla: no pongas tus stops exactamente donde los pone todo el mundo, y antes de entrar en una ruptura pregúntate quién está ejecutando una orden grande contra ti al otro lado.
Sigue el curso
La siguiente lección de este módulo es «Tendencias institucionales: Estructura alcista, bajista y rangos desde la óptica algorítmica.». El curso completo está en la suscripción Pro, junto con el panel, el índice FRELDI y las señales. Puedes ver el temario completo o crear tu cuenta.